
ค่ายรถจีนอ่วม! ภาษีนำเข้า BEV พุ่ง 35% บีบตั้งฐานผลิตในไทย
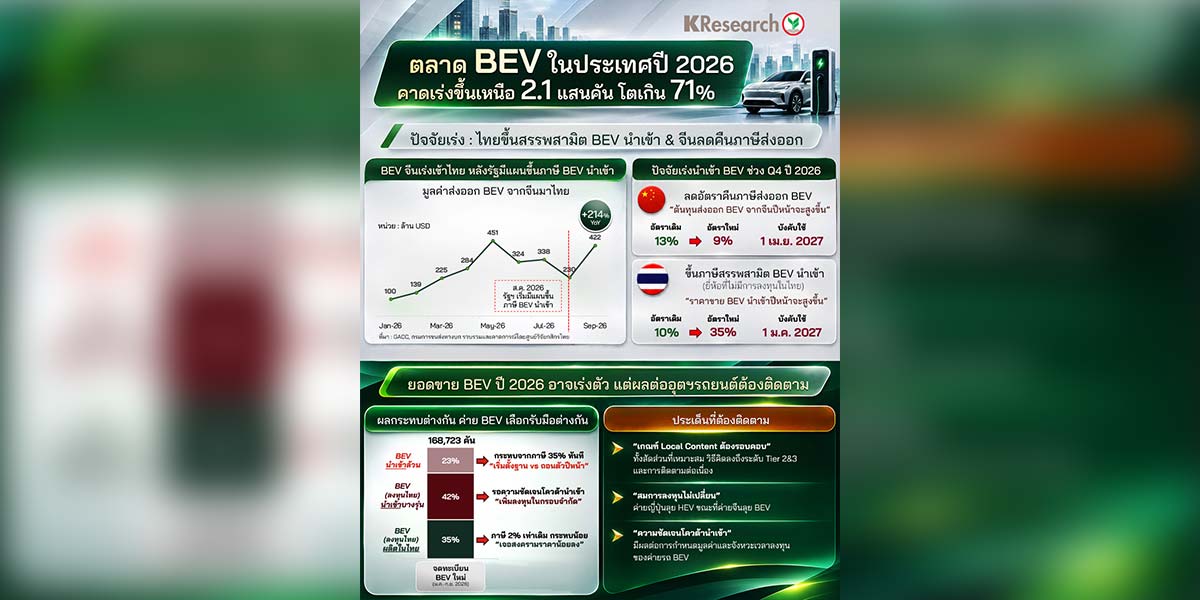
ศูนย์วิจัยกสิกรไทย (KResearch) แบงก์กสิกรไทย (KBANK) ประเมินขึ้นภาษีสรรพสามิตรถยนต์ BEV นำเข้าจาก 10% เป็น 35% เริ่ม 1 ม.ค. 70 หนุนค่ายรถบางส่วนเร่งตั้งฐานผลิตในไทย แต่ปีนี้ยังพึ่งพารถนำเข้าเป็นหลัก คาดยอดขาย BEV ปี 69 ทะลุ 2.1 แสนคัน โตมากกว่า 71% รับกระแสเร่งซื้อก่อนราคาขยับปีหน้า จับตาค่ายนำเข้าอย่างเดียวเสี่ยงถอนตัว ขณะที่รัฐต้องเร่งเคลียร์โควตานำเข้าและเกณฑ์ Local Content เพื่อดึงเม็ดเงินลงทุนเข้าประเทศ
บริษัท ศูนย์วิจัยกสิกรไทย จำกัด (KResearch) ในกลุ่มธุรกิจธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK ระบุว่า การขึ้นภาษีสรรพสามิตรถยนต์ BEV นำเข้าของภาครัฐในครั้งนี้ น่าจะมีส่วนช่วยผลักดันให้ค่ายรถ BEV บางส่วนหันมาลงทุนผลิตในไทยมากขึ้น อย่างไรก็ดี สำหรับปีนี้ตลาดรถยนต์ BEV ไทย จะยังถูกยึดครองด้วยรถยนต์ BEV นำเข้าเป็นหลัก โดยเฉพาะช่วงไตรมาสสุดท้ายที่คาดว่าจะมีการเร่งนำเข้ารถยนต์ BEV จากจีน เพิ่มขึ้นอีก จากหลายค่ายรถ BEV ที่ทำตลาดในไทย ทั้งกลุ่มที่พึ่งพาการนำเข้าอย่างเดียว และกลุ่มที่มีการลงทุนในไทยแต่ยังต้องนำเข้ารถยนต์ BEV บางรุ่นมาทำตลาดเพิ่ม
ทั้งนี้ (1) การที่ไทยประกาศปรับขึ้นภาษีสรรพสามิตสำหรับรถยนต์ BEV นำเข้า จากเดิม 10% เป็น 35% โดยจะมีผลบังคับใช้ 1 มกราคม 2570 อาจมีผลทำให้ราคาขายรถยนต์ BEV นำเข้าในปีหน้าเพิ่มสูงขึ้นเฉลี่ยราว 25% ประกอบกับ (2) การที่จีนประกาศปรับลดอัตราคืนภาษีมูลค่าเพิ่มสำหรับการส่งออกรถยนต์พลังงานใหม่ (รวม BEV) จากเดิม 13% เหลือ 9% โดยจะเริ่มบังคับใช้ 1 เมษายน 2570 ทำให้รถยนต์ BEV ส่งออกจากจีนจะมีต้นทุนที่เพิ่มขึ้นด้วย ผลที่ตามมาจากทั้ง 2 ปัจจัย คาดว่าจะทำให้ยอดขายรถยนต์ BEV ในปี 2569 มีโอกาสเร่งขึ้นไปยืนเหนือ 2.1 แสนคัน หรือโตมากกว่า 71% (YoY) เพื่อตอบรับกระแส “ซื้อปีนี้ก่อนแพงปีหน้า” ที่คาดว่าค่ายรถจะนำมาทำการตลาด
•สำหรับมาตรการภาษีสรรพสามิตรถยนต์ BEV ใหม่นี้ ศูนย์วิจัยกสิกรไทยคาดจะก่อให้เกิดผลกระทบที่แตกต่างกันตามลักษณะการพึ่งพิงรายได้ของค่ายรถ BEV โดยกลุ่มที่น่าจะได้รับผลกระทบมากที่สุด คือ กลุ่มรถยนต์ BEV นำเข้ามาอย่างเดียวเพื่อจำหน่าย (ส่วนแบ่งประมาณ 23% ของยอดขายรถยนต์ BEV รวม) ซึ่งราคาขายรถยนต์ BEV กลุ่มนี้จะถูกปรับขึ้นสูงจนแข่งขันในตลาดได้ลำบาก แนวทางรับมือคาดว่าจะมีทั้งค่ายรถที่เริ่มพิจารณาตั้งฐานการผลิตและค่ายรถที่ถอนตัวออกจากตลาด
กลุ่มที่ได้รับผลกระทบรองลงมา คือ กลุ่มรถยนต์ BEV ที่บริษัทแม่มีการลงทุนในไทยแล้วแต่ยังต้องนำเข้าบางรุ่นมาทำตลาด (ส่วนแบ่งประมาณ 42% ของยอดขายรถยนต์ BEV รวม) ซึ่งกลุ่มนี้คาดว่าแผนการลงทุนเพิ่มจะเป็นอย่างไรขึ้นอยู่กับประเด็นเรื่องของโควต้านำเข้าที่กำลังรอความชัดเจนอยู่ รัฐฯ จึงจำเป็นต้องพิจารณาเรื่องโควต้านำเข้าและการสร้างมูลค่าเพิ่มทางเศรษฐกิจในไทยเพื่อชดเชยการนำเข้าอย่างรอบคอบ
กลุ่มสุดท้ายที่กระทบน้อย คือ กลุ่มรถยนต์ BEV ที่มีการผลิตแล้วในไทย (ส่วนแบ่งประมาณ 35% ของยอดขายรถยนต์ BEV รวม) ซึ่งระดับภาษีสรรพสามิตเท่าเดิมที่ 2% ทำให้นอกจากจะไม่ต้องปรับราคาขึ้นแล้ว ยังมีโอกาสเจอสงครามราคาที่ลดลงด้วย เนื่องจากคู่แข่งบางรายเจอภาษีสูงทำให้ไม่สามารถตั้งราคาต่ำเพื่อแข่งขันได้มาก อย่างไรก็ดี ประเด็นสงครามราคาจะลดลงได้แค่ไหน ขึ้นอยู่กับกลยุทธ์การตั้งราคาของค่ายรถคู่แข่งด้วย
สำหรับประเด็นที่ต้องติดตามอย่างใกล้ชิดต่อจากนี้ ได้แก่ เกณฑ์ Local Content ที่ต้องทำอย่างรอบคอบ ทั้งการกำหนดสัดส่วนขั้นต่ำที่เหมาะสม เช่น จำนวน Local Content ที่ควรมากกว่า 40% เดิมอย่างมีนัยสำคัญ โดยเฉพาะเมื่อรถยนต์ BEV ใช้ชิ้นส่วนรถยนต์น้อยลงกว่ารถยนต์สันดาปภายใน (ICE) มาก นอกจากนี้วิธีการคิดก็ควรลงลึกไปถึงระดับชิ้นส่วน Tier 2&3 เพื่อให้ผู้ผลิตชิ้นส่วนในประเทศได้รับประโยชน์อย่างแท้จริง รวมถึงมีระบบติดตามต่อเนื่องในระยะยาวว่าค่ายรถยังคงรักษาระดับ Local Content ตรงตามข้อกำหนดหรือไม่
ประเด็นต้องติดตามต่อมา คือ สมการลงทุนของแต่ละสัญชาติค่ายรถที่น่าจะไม่เปลี่ยนหลังปรับภาษีสรรพสามิตใหม่ โดยมีโอกาสที่ค่ายญี่ปุ่นจะยังคงลุยทำตลาดรถยนต์กลุ่ม HEV ซึ่งเป็นเทคโนโลยีหลักและแข่งขันได้ในไทยต่อ ส่วนรถยนต์ BEV ของค่ายญี่ปุ่นจะยังคงผลิตจากฐานในต่างประเทศ เช่น จีนตามเดิม เนื่องจากทั้งเทคโนโลยีและต้นทุนการผลิตรถยนต์ BEV ของค่ายญี่ปุ่น ยังแข่งขันลำบากเมื่อเทียบกับรถยนต์ BEV ค่ายจีน ส่วนค่ายจีน ซึ่งมีรถยนต์ BEV เป็นจุดแข็ง จะยังคงเน้นผลิต BEV ในไทย โดยผลิตรถยนต์ HEV, PHEV และ REEV เป็นรุ่นทางเลือก
ประเด็นสุดท้ายที่ต้องติดตาม คือ ความชัดเจนของโควต้านำเข้า ซึ่งปัจจุบันยังไม่ได้กำหนดออกมาชัดเจน เนื่องจากยังมีความเห็นที่ไม่ตรงกันอยู่ในกลุ่มค่ายรถ อย่างไรก็ดี โควต้านำเข้า จะมีผลแน่นอนต่อการกำหนดมูลค่าการลงทุนและจังหวะเวลาลงทุนของค่ายรถ BEV ซึ่งจุดนี้รัฐฯ จำเป็นต้องให้ความสำคัญ
สำหรับอนาคตอุตสาหกรรมรถยนต์ไทย แม้แรงหนุนจากการขึ้นภาษีสรรพสามิต จะเป็นผลบวกต่อการลงทุนผลิตรถยนต์ BEV ในไทย แต่การตัดสินใจลงทุนของค่ายรถยังขึ้นอยู่กับหลายเงื่อนไข เช่น นโยบายการลงทุนและการขยายตลาดของค่ายรถด้วย ซึ่งค่ายรถจีนขนาดเล็กที่ยอดขายไม่สูงในไทยอาจจะยังคงเลือกผลิตในฐานหลักอย่างจีน ไม่เพียงเท่านั้น การที่ไทยไม่ได้เป็นฐานผลิตเดียวในภูมิภาค แล้วยังต้องเผชิญกับการแข่งขันในตลาดส่งออกกับรถยนต์ BEV ที่ส่งออกจากจีน และประเทศคู่แข่งในอาเซียนกับภูมิภาคอื่น ที่ผลิตรถยนต์ BEV สัญชาติจีนเช่นเดียวกับไทย ทำให้อุตสาหกรรมรถยนต์ไทยยังมีความท้าทายและต้องการความร่วมมือจากทุกภาคส่วนในการก้าวไปข้างหน้าต่อไป