
PTT รับธุรกิจปิโตรเคมี-ก๊าซเพิ่ม หนุนกำไร Q3 แตะ 4.06 หมื่นล้านบาท
PTT รายงานผลประกอบการไตรมาส 3/69 มีรายได้รวม 784,015 ล้านบาท หนุนกำไรสุทธิ 40,553 ล้านบาท รับแรงหนุนจากธุรกิจปิโตรเคมีและการกลั่นที่ฟื้นตัวแข็งแกร่ง ขณะที่ธุรกิจก๊าซธรรมชาติเติบโตจากต้นทุนก๊าซลดลง ประกอบกับราคาขายเฉลี่ยและปริมาณจำหน่ายที่เพิ่มขึ้น
ผู้สื่อข่าวรายงานว่า บริษัท ปตท. จำกัด (มหาชน) หรือ PTT รายงานผลการดำเนินงานไตรมาส 3/2569 และงวด 9 เดือนแรก สิ้นสุดวันที่ 30 กันยายน 2569 โดยบริษัทมีกำไรสุทธิ ดังนี้
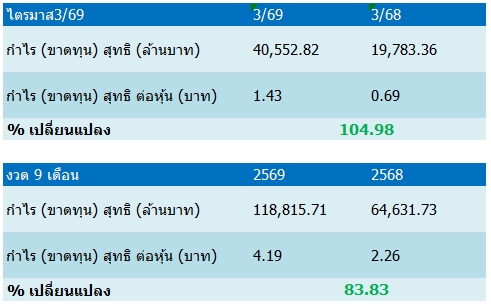
สำหรับผลการดำเนินงานไตรมาส 3/2569 บริษัทมีกำไรสุทธิ 40,552.82 ล้านบาท เพิ่มขึ้น 104.98% เมื่อเทียบกับช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ 19,783.36 ล้านบาท โดยได้รับปัจจัยสนับสนุนหลักจากผลการดำเนินงานของกลุ่มธุรกิจปิโตรเคมีและการกลั่นที่ปรับตัวดีขึ้น โดยเฉพาะค่าการกลั่นและกำไรจากสต๊อกน้ำมันที่เพิ่มขึ้น รวมถึงธุรกิจสำรวจและผลิตปิโตรเลียม ธุรกิจการค้าระหว่างประเทศ ธุรกิจน้ำมันและการค้าปลีก และธุรกิจโรงแยกก๊าซธรรมชาติที่มีผลการดำเนินงานเติบโตจากช่วงเดียวกันของปีก่อน
ทั้งนี้ บริษัทมีรายได้จากการขายในไตรมาส 3/2569 จำนวน 784,015 ล้านบาท เพิ่มขึ้น 21.2% จากช่วงเดียวกันของปีก่อนที่มีรายได้ 646,689 ล้านบาท โดยได้รับแรงสนับสนุนจากราคาพลังงานในตลาดโลกที่ปรับตัวสูงขึ้น ท่ามกลางสถานการณ์ความขัดแย้งในตะวันออกกลาง ส่งผลให้ราคาน้ำมันดิบดูไบเฉลี่ยอยู่ที่ 93.1 เหรียญสหรัฐต่อบาร์เรล เพิ่มขึ้น 32.8% จากปีก่อนที่ 70.1 เหรียญสหรัฐต่อบาร์เรล
สำหรับกลุ่มธุรกิจปิโตรเคมีและการกลั่น มีรายได้จากการขาย 392,138 ล้านบาท เพิ่มขึ้น 43.1% จากปีก่อนที่ 273,989 ล้านบาท ขณะที่กำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย (EBITDA) อยู่ที่ 58,613 ล้านบาท เพิ่มขึ้นจาก 10,659 ล้านบาทในช่วงเดียวกันของปีก่อน โดยได้รับแรงหนุนจากธุรกิจการกลั่นที่มีค่าการกลั่นจากการดำเนินงาน (Market GRM) เพิ่มขึ้นจาก 4.1 เหรียญสหรัฐต่อบาร์เรล เป็น 16.8 เหรียญสหรัฐต่อบาร์เรล ตามส่วนต่างราคาผลิตภัณฑ์น้ำมันสำเร็จรูปกับน้ำมันดิบที่ปรับตัวดีขึ้น
นอกจากนี้ กลุ่ม PTT มีกำไรจากสต๊อกน้ำมันประมาณ 14,500 ล้านบาท เพิ่มขึ้นจากช่วงเดียวกันของปีก่อนที่มีกำไรประมาณ 1,700 ล้านบาท ขณะที่ธุรกิจปิโตรเคมีมีผลการดำเนินงานดีขึ้น โดยเฉพาะกลุ่มอะโรเมติกส์ จากส่วนต่างราคาผลิตภัณฑ์เบนซีน (BZ) และพาราไซลีน (PX) กับต้นทุนวัตถุดิบที่เพิ่มขึ้น
ด้านกลุ่มธุรกิจสำรวจและผลิตปิโตรเลียม มีรายได้จากการขาย 89,394 ล้านบาท เพิ่มขึ้น 30.1% จากปีก่อนที่ 68,731 ล้านบาท ขณะที่ EBITDA อยู่ที่ 64,966 ล้านบาท เพิ่มขึ้น 34.1% จากช่วงเดียวกันของปีก่อน โดยได้รับแรงสนับสนุนจากราคาขายเฉลี่ยและปริมาณขายปิโตรเลียมที่ปรับตัวเพิ่มขึ้น ส่งผลให้กำไรจากการดำเนินงานตามส่วนงานเพิ่มขึ้น 79.7% อยู่ที่ 44,345 ล้านบาท
ขณะที่กลุ่มธุรกิจการค้าระหว่างประเทศมีรายได้จากการขาย 512,749 ล้านบาท เพิ่มขึ้น 34.7% จากปีก่อนที่ 380,778 ล้านบาท โดยผลการดำเนินงานดีขึ้นจากส่วนต่างราคาซื้อขายผลิตภัณฑ์ที่เพิ่มขึ้นตามความผันผวนของตลาดพลังงานโลก อย่างไรก็ตาม ธุรกิจดังกล่าวได้รับผลกระทบจากรายการป้องกันความเสี่ยงและอัตราแลกเปลี่ยน โดย EBITDA หลังปรับปรุงผลกระทบดังกล่าวอยู่ที่ 8,189 ล้านบาท เพิ่มขึ้นจาก 3,202 ล้านบาทในปีก่อน
ส่วนกลุ่มธุรกิจน้ำมันและการค้าปลีกมีรายได้จากการขาย 184,535 ล้านบาท เพิ่มขึ้น 20% จากปีก่อนที่ 153,823 ล้านบาท ขณะที่ EBITDA อยู่ที่ 7,606 ล้านบาท เพิ่มขึ้น 53.6% จากช่วงเดียวกันของปีก่อน โดยได้รับปัจจัยสนับสนุนจากกำไรขั้นต้นเฉลี่ยต่อลิตรของน้ำมันเบนซินที่ปรับตัวเพิ่มขึ้น ส่งผลให้กำไรจากการดำเนินงานตามส่วนงานอยู่ที่ 5,671 ล้านบาท เพิ่มขึ้น 81.5% จากปีก่อน
สำหรับกลุ่มธุรกิจก๊าซธรรมชาติ มีรายได้จากการขาย 151,507 ล้านบาท เพิ่มขึ้น 33.9% จากปีก่อนที่ 113,183 ล้านบาท ขณะที่ EBITDA อยู่ที่ 16,526 ล้านบาท เพิ่มขึ้น 17.6% จากช่วงเดียวกันของปีก่อน โดยได้รับแรงหนุนจากธุรกิจโรงแยกก๊าซธรรมชาติที่มีกำไรขั้นต้นเพิ่มขึ้นตามต้นทุนก๊าซที่ปรับลดลง ประกอบกับราคาขายเฉลี่ยและปริมาณขายผลิตภัณฑ์ที่เพิ่มขึ้น
อย่างไรก็ตาม ธุรกิจจัดหาและค้าส่งก๊าซธรรมชาติมีผลการดำเนินงานลดลง เนื่องจากต้นทุนก๊าซธรรมชาติเฉลี่ย (Pool Gas) เพิ่มขึ้นในอัตราที่สูงกว่าการปรับเพิ่มราคาขายเฉลี่ยให้แก่ลูกค้าอุตสาหกรรม ส่งผลให้ส่วนต่างกำไรถูกกดดัน แม้ปริมาณการจำหน่ายก๊าซธรรมชาติจะเพิ่มขึ้นก็ตาม
ขณะเดียวกัน กลุ่มธุรกิจใหม่และความยั่งยืนมีรายได้จากการขาย 22,218 ล้านบาท ลดลง 19% จากปีก่อนที่ 27,438 ล้านบาท ขณะที่ EBITDA อยู่ที่ 3,848 ล้านบาท ลดลง 41.6% จากช่วงเดียวกันของปีก่อน สะท้อนว่าผลการดำเนินงานของธุรกิจดังกล่าวยังเผชิญแรงกดดัน แม้ธุรกิจหลักหลายส่วนของกลุ่ม PTT จะฟื้นตัวก็ตาม
นอกจากนี้ บริษัทมีผลขาดทุนจากตราสารอนุพันธ์จำนวน 29,625 ล้านบาท เทียบกับช่วงเดียวกันของปีก่อนที่ขาดทุน 2,548 ล้านบาท และมีผลขาดทุนจากอัตราแลกเปลี่ยนจำนวน 1,812 ล้านบาท เทียบกับปีก่อนที่มีกำไรจากอัตราแลกเปลี่ยน 6,258 ล้านบาท โดยได้รับผลกระทบจากความผันผวนของตลาดพลังงานและเงินบาทที่อ่อนค่า
อีกทั้งบริษัทรับรู้รายการที่ไม่ได้เกิดขึ้นประจำ (Non-recurring Items) สุทธิภาษีตามสัดส่วนของ PTT เป็นผลขาดทุนประมาณ 4,200 ล้านบาท โดยมีสาเหตุหลักจากการด้อยค่าของค่าความนิยมในโครงการมาเลเซีย แปลงเค ของบริษัท ปตท. สำรวจและผลิตปิโตรเลียม จำกัด (มหาชน) หรือ PTTEP ขณะที่ช่วงเดียวกันของปีก่อนมีผลกำไรจากรายการที่ไม่ได้เกิดขึ้นประจำประมาณ 900 ล้านบาท ซึ่งส่วนหนึ่งมาจากกำไรจากการซื้อคืนหุ้นกู้ของบริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP และบริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) หรือ PTTGC
อย่างไรก็ตาม บริษัทมีต้นทุนทางการเงินในไตรมาส 3/2569 อยู่ที่ 8,333 ล้านบาท ลดลง 16.5% จากปีก่อนที่ 9,985 ล้านบาท โดยหลักจากการชำระคืนเงินกู้และการซื้อคืนหุ้นกู้ของกลุ่ม PTTGC ซึ่งช่วยลดภาระต้นทุนทางการเงินได้บางส่วน ขณะที่ค่าใช้จ่ายภาษีเงินได้เพิ่มขึ้นเป็น 30,556 ล้านบาท จาก 14,632 ล้านบาท ตามผลการดำเนินงานที่ปรับตัวดีขึ้นของบริษัทในกลุ่ม
ส่วนผลการดำเนินงานงวด 9 เดือนแรกปี 2569 บริษัทมีกำไรสุทธิ 118,815.71 ล้านบาท เพิ่มขึ้น 83.83% จากช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ 64,631.73 ล้านบาท โดยมีรายได้จากการขาย 2,333,133 ล้านบาท เพิ่มขึ้น 15.3% จากปีก่อนที่ 2,023,666 ล้านบาท และมี EBITDA หลังปรับปรุงผลกระทบจากการป้องกันความเสี่ยงอยู่ที่ 419,126 ล้านบาท เพิ่มขึ้น 60.5% จากช่วงเดียวกันของปีก่อน
ปัจจัยสนับสนุนหลักมาจากกลุ่มธุรกิจปิโตรเคมีและการกลั่น โดยธุรกิจการกลั่นมีกำไรจากสต๊อกน้ำมันประมาณ 37,800 ล้านบาท เทียบกับช่วงเดียวกันของปีก่อนที่ขาดทุนจากสต๊อกน้ำมันประมาณ 4,000 ล้านบาท ประกอบกับค่าการกลั่นและส่วนต่างราคาผลิตภัณฑ์ปิโตรเคมีที่ปรับตัวดีขึ้น รวมถึงธุรกิจสำรวจและผลิตปิโตรเลียมและธุรกิจโรงแยกก๊าซธรรมชาติที่มีผลการดำเนินงานเพิ่มขึ้น
อย่างไรก็ตาม ในงวด 9 เดือนแรกปี 2569 บริษัทรับรู้ผลขาดทุนจากรายการที่ไม่ได้เกิดขึ้นประจำสุทธิภาษีตามสัดส่วนของ PTT ประมาณ 8,500 ล้านบาท โดยหลักจากการด้อยค่าของค่าความนิยมโครงการมาเลเซีย แปลงเค ของ PTTEP รวมถึงการด้อยค่าสินทรัพย์และประมาณการค่าใช้จ่ายจากแผนปรับการดำเนินธุรกิจของบริษัท จีซี โพลีออลส์ จำกัด ในกลุ่ม PTTGC
ทั้งนี้ บริษัทเดินหน้าเพิ่มประสิทธิภาพการดำเนินงานและสร้างมูลค่าเพิ่มผ่านโครงการ Profit Enhancement Initiatives ซึ่งสร้างมูลค่าเพิ่มได้กว่า 20,900 ล้านบาทในงวด 9 เดือนแรกปี 2569 พร้อมขับเคลื่อนโครงการ MissionX และการปรับใช้เทคโนโลยีดิจิทัล เพื่อยกระดับประสิทธิภาพการบริหารธุรกิจและเพิ่มความสามารถในการแข่งขันในระยะยาว
นอกจากนี้ เมื่อเทียบกับประมาณการของ LSEG Consensus พบว่า กำไรสุทธิไตรมาส 3/2569 ของ PTT ที่ 40,552.82 ล้านบาท สูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 30,668.11 ล้านบาท หรือประมาณ 32.23% ขณะที่ LSEG Consensus ประมาณการรายได้รวมไตรมาส 3/2569 อยู่ที่ 948,861 ล้านบาท และกำไรสุทธิทั้งปี 2569 อยู่ที่ 131,250.59 ล้านบาท โดยผลกำไรสุทธิงวด 9 เดือนแรกที่ 118,815.71 ล้านบาท คิดเป็นประมาณ 90.53% ของประมาณการกำไรทั้งปี
ทั้งนี้ LSEG Consensus ประมาณการรายได้รวมปี 2569 อยู่ที่ 3,047,542.56 ล้านบาท พร้อมให้ราคาเป้าหมายเฉลี่ยหุ้น PTT ที่ 41.64 บาท จากการประเมินของนักวิเคราะห์ 18 โบรกเกอร์